الخدمات المصرفية والمال والضرائب في الإمارات
كيف تعمل الخدمات المصرفية والائتمان والتحويلات والضرائب في الإمارات، من فتح حساب إلى ضريبة القيمة المضافة وضريبة الشركات والادخار والاستثمار.
آخر مراجعة 21 أكتوبر 2026
الإمارات من أسهل الأماكن في العالم للتعامل المصرفي والادخار، ويعود ذلك أساساً إلى غياب ضريبة الدخل الشخصي. لكن للنظام المالي قواعده الخاصة في الائتمان والشيكات والاقتراض التي تفاجئ القادمين الجدد. يشرح هذا الدليل الدرهم، وكيف تفتح حساباً وتستخدمه، وكيف يعمل الائتمان، وأي الضرائب تنطبق، وأين تدخر أو تستثمر. الأرقام حتى عام 2026، والجهات المذكورة هي أفضل مكان للتأكد من أي تغيير، ومنها المصرف المركزي والهيئة الاتحادية للضرائب.
الدرهم وربطه بالدولار
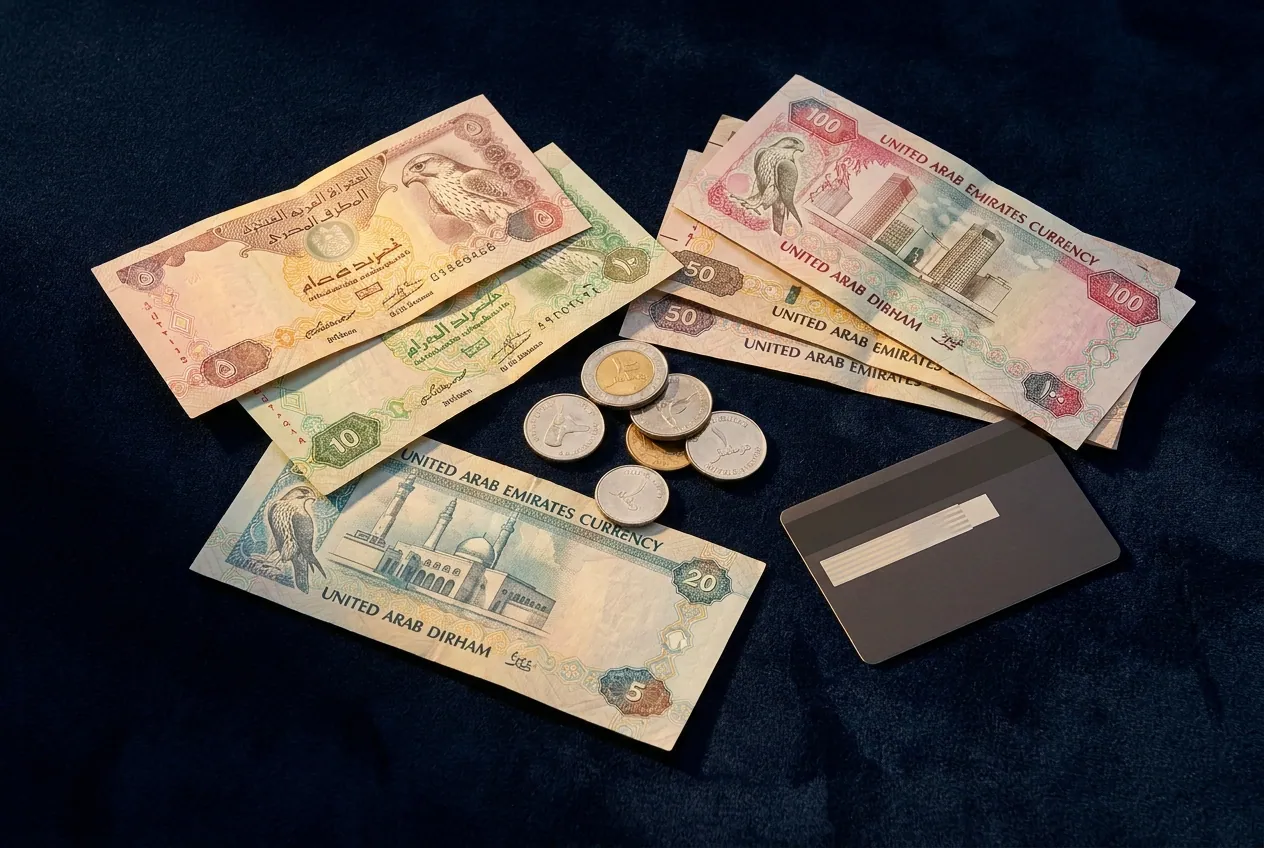
يرتبط الدرهم الإماراتي (AED) بالدولار الأمريكي بسعر نحو AED 3.6725 للدولار منذ عام 1997. ومعنى ذلك أن الدرهم يتحرك مع الدولار مقابل العملات الأخرى، فيؤثر ارتفاع الدولار أو انخفاضه في قيمة راتبك إذا حوّلت الأموال إلى المملكة المتحدة أو الهند أو أوروبا. كما تميل أسعار الفائدة في الإمارات إلى تتبع الأسعار الأمريكية. استخدم محوّل العملات للمقارنة.
فتح حساب بنكي
يستطيع جميع المقيمين فتح حساب شخصي، ويدفع معظم أصحاب العمل الرواتب في حساب. وتحتاج عادةً إلى:
- جواز سفرك وتأشيرة الإقامة
- هويتك الإماراتية
- إثبات عنوان، مثل عقد إيجار أو فاتورة مرافق
- شهادة راتب أو عقد عمل (لحسابات الراتب)
تنقسم البنوك إلى ثلاث مجموعات:
- البنوك المحلية الكبرى، مثل بنك الإمارات دبي الوطني وبنك أبوظبي الأول وبنك أبوظبي التجاري والمشرق وراك بنك وبنك دبي التجاري.
- البنوك الإسلامية، ومنها بنك دبي الإسلامي ومصرف أبوظبي الإسلامي والإمارات الإسلامي.
- البنوك الرقمية، ومنها Wio وLiv وMashreq Neo، حيث تفتح حساباً من خلال تطبيق.
تشترط حسابات كثيرة حداً أدنى للرصيد أو تفرض رسماً شهرياً إذا نزلت دونه. ويتفاوت المبلغ كثيراً، من صفر للحسابات الرقمية الأساسية إلى عدة آلاف من الدراهم للشرائح المميزة. قارن رسوم الحسابات الخاملة والتحويلات الدولية واستخدام أجهزة الصراف.
تحويل الراتب
يجب على أصحاب العمل دفع أجور القطاع الخاص عبر نظام حماية الأجور الذي تديره MOHRE، الذي يرسل الرواتب إلى حساب بنكي إماراتي. وعادةً يمنحك تحويل الراتب إلى بنك شروطاً أفضل، مثل بطاقة ائتمان أو قرض شخصي، لكنه يعني أيضاً أن للبنك أن يطالب بأي مبلغ تدين به إذا انتهى عملك. ونقل راتبك إلى بنك آخر يحتاج غالباً إلى خطاب جديد من صاحب العمل.
الشيكات والمدفوعات
لا تزال الشيكات شائعة للإيجار والتأمينات، مع أن مدفوعات كثيرة تستخدم الآن التحويلات المصرفية والبطاقات وأنظمة الدفع الفوري. لا تُصدر أبداً شيكاً لا تستطيع تغطيته. فالشيك المرتد قد يؤدي إلى مطالبات قانونية، وبحسب القانون النافذ والظروف، إلى شكاوى جنائية. ويجب الإعلان عن النقد الذي يتجاوز AED 60,000 عند دخول الدولة أو مغادرتها.
بطاقات الائتمان ومكتب الائتمان
من السهل الحصول على بطاقات الائتمان متى كان لديك راتب، بحد أدنى للدخل الشهري يبلغ عادةً نحو AED 5,000 إلى AED 8,000، لكن الفائدة على الأرصدة غير المسددة مرتفعة، فسدد المبلغ الكامل لكشف الحساب كل شهر.
يحتفظ بسجلك الائتماني مكتب الاتحاد للمعلومات الائتمانية (AECB)، الذي يقيّم الأفراد من 300 إلى 900. ويعني التقييم الأعلى شروط اقتراض أفضل. ولبناء سجل جيد:
- سدد كل قسط وفاتورة بطاقة في موعدها.
- أبقِ أرصدة البطاقات دون حدودها بمسافة كبيرة.
- تجنب التقدم بطلبات لبطاقات أو قروض كثيرة في فترة قصيرة.
- راجع تقريرك بين حين وآخر عبر موقع AECB أو تطبيقه، وصحح أي أخطاء.
يمكن الإبلاغ عن الديون غير المسددة، وقد تؤثر في قدرتك على تجديد التأشيرة أو الحصول على رهن عقاري أو مغادرة الدولة في الحالات الخطيرة.
القروض ونسبة عبء الدين
بموجب قواعد المصرف المركزي، تحدد البنوك إجمالي أقساط الدين الشهرية بـ50 في المئة من دخلك الشهري، وتُعرف بنسبة عبء الدين. وتشمل جميع القروض والحد الأدنى للبطاقات والرهون العقارية، ويتحقق المقرضون منها في سجلات AECB. وتتطلب القروض الشخصية وقروض السيارات والرهون دخلاً واضحاً، وكثيراً ما تفضل البنوك المتقدمين الذين يحوّلون رواتبهم. قارن التكلفة الكاملة، بما فيها رسوم المعالجة والتأمين وغرامات السداد المبكر، وليس السعر المعلن فقط. ويمكنك نمذجة الأقساط بـحاسبة الرهن العقاري.
تحويل الأموال إلى بلدك
يرسل ملايين المقيمين الأموال إلى الخارج كل شهر. وخياراتك الرئيسية:
- شركات الصرافة، مثل الأنصاري للصرافة ولولو للصرافة، المرخصة من المصرف المركزي والمريحة للنقد.
- التحويلات المصرفية، وهي موثوقة عادةً لكن برسوم أعلى وأسعار صرف أضعف.
- تطبيقات التحويل الرقمية، مثل Wise وRemitly، التي تعطي أسعاراً أفضل غالباً.
قارن سعر الصرف إلى جانب الرسم، لأن السعر هو موضع معظم التكلفة المخفية. استخدم مزودين مرخصين فقط وتجنب القنوات غير الرسمية.
الضرائب في الإمارات
ضريبة الدخل
لا تفرض الإمارات ضريبة دخل شخصي على الرواتب، ولا ضريبة أرباح رأسمالية ولا ضريبة ميراث على الأفراد. ويُفرض على الأفراد ضريبة فقط إذا كانوا يديرون نشاطاً تجارياً باسمهم وبلغ حجم أعمالهم السنوي أكثر من AED 1 million. وهذا هو السبب الرئيسي لانتقال كثيرين إلى هنا، مع أن معظمهم لا يزال عليه التزامات ضريبية في بلده، فتحقق من وضعك.
ضريبة القيمة المضافة
تُطبق ضريبة القيمة المضافة بنسبة 5 في المئة على معظم السلع والخدمات. وبعض التوريدات خاضعة لنسبة الصفر، مثل الصادرات والتعليم والرعاية الصحية المؤهلة، وبعضها معفى، ومنه الإيجار السكني. ويجب على الشركات التسجيل إذا تجاوزت توريداتها الخاضعة للضريبة AED 375,000 في السنة. ويمكن للسياح استرداد الضريبة على المشتريات المؤهلة في المطار. استخدم حاسبة ضريبة القيمة المضافة.
ضريبة الشركات
تُطبق ضريبة الشركات بنسبة 9 في المئة على الأرباح الخاضعة للضريبة التي تتجاوز AED 375,000، وتخضع الأرباح الأقل لنسبة 0 في المئة. وتستفيد شركات المناطق الحرة المؤهلة من نسبة 0 في المئة على الدخل المؤهل. وتنطبق ضريبة دنيا بنسبة 15 في المئة على المجموعات متعددة الجنسيات الكبيرة جداً. ويجب على جميع الشركات التسجيل لدى الهيئة الاتحادية للضرائب (FTA)، حتى لو لم تدفع شيئاً. راجع مقدّر ضريبة الشركات ودليل تأسيس الأعمال.
الضريبة الانتقائية
الضريبة الانتقائية "ضريبة السلع الضارة" على المنتجات التي تُعد مضرة بالصحة. وهي حتى 2026 تبلغ 100 في المئة على التبغ ومشروبات الطاقة، و50 في المئة على المشروبات الغازية. وتتجه المشروبات المحلاة إلى نموذج يعتمد على محتوى السكر، لذا تأكد من النسب الحالية لدى FTA.
رسوم البلدية والعقارات
في دبي يدفع المستأجرون رسم سكن للبلدية بنسبة 5 في المئة من الإيجار السنوي، تُحصَّل شهرياً على فاتورة DEWA. ولدى الإمارات الأخرى رسوم سكن أو بلدية خاصة بها، مشروحة في دليل استئجار منزل. ويدفع المشترون رسم تسجيل عند نقل ملكية العقار (4 في المئة في دبي)، موضح في دليل شراء العقارات.
نهاية الخدمة والمعاشات
يحصل موظفو القطاع الخاص الذين يتمون سنة واحدة على الأقل على مكافأة نهاية الخدمة عند المغادرة. والصيغة المعتادة 21 يوماً من الأجر الأساسي عن كل سنة من السنوات الخمس الأولى و30 يوماً عن كل سنة بعدها، بسقف أجر سنتين. استخدم حاسبة مكافأة نهاية الخدمة واقرأ دليل قانون العمل. ويقدم بعض أصحاب العمل بدلاً من ذلك خطة ادخار معتمدة، ويشمل موظفي DIFC برنامج ادخار منفصل.
ويشمل مواطنو دول مجلس التعاون الخليجي العاملون في الإمارات نظام معاشات وتأمينات اجتماعية تديره الهيئة العامة للمعاشات والتأمينات الاجتماعية، بمساهمات من الموظف وصاحب العمل والحكومة. أما المقيمون الوافدون فلا يشملهم هذا المعاش، لذا عليهم تخطيط مدخراتهم طويلة الأجل بأنفسهم.
أساسيات الصيرفة الإسلامية
لا تأخذ البنوك الإسلامية فائدة ولا تدفعها، لأن الفائدة غير جائزة في الشريعة. وبدلاً من ذلك تستخدم عقوداً تتشارك الربح والمخاطرة:
- المرابحة: يشتري البنك أصلاً ويبيعه لك بربح معلن، يُسدَّد على أقساط.
- الإجارة: يشتري البنك أصلاً، كمنزل أو سيارة، ويؤجره لك.
- المشاركة والمضاربة: هياكل شراكة وتقاسم أرباح، تُستخدم للاستثمار والأعمال.
- التكافل: تأمين قائم على التغطية المتبادلة.
لدى بنوك تقليدية كثيرة نوافذ إسلامية، والمنتجات متاحة للجميع بغض النظر عن الدين. قارن التكلفة الإجمالية، فالنتيجة الاقتصادية كثيراً ما تماثل التمويل التقليدي.
تكلفة المعيشة
السكن هو أكبر المصروفات، يليه التعليم والمواصلات والبقالة. وللاسترشاد في 2026، قد ينفق مهني أعزب في دبي أو أبوظبي نحو AED 8,000 إلى AED 15,000 شهرياً، بينما قد تنفق أسرة لها أبناء في مدرسة خاصة من AED 25,000 إلى AED 40,000 أو أكثر. وتنخفض التكاليف كثيراً في الشارقة وعجمان ورأس الخيمة. قدّر ميزانيتك بـأداة تكلفة المعيشة.
الادخار والاستثمار
- الادخار والودائع الثابتة: تقدمها بنوك مثل بنك الإمارات دبي الوطني وبنوك رقمية مثل Wio، بأسعار تتبع السوق.
- الأسهم: يدرج سوق أبوظبي للأوراق المالية (ADX) وسوق دبي المالي (DFM) الشركات الإماراتية. وتحتاج إلى رقم مستثمر وطني ووسيط.
- الاستثمار الرقمي: تقدم منصات مثل Sarwa محافظ في صناديق عالمية. تحقق من أن أي مزود مرخص في الإمارات.
- العقارات والذهب: أصول شائعة لكنها مركزة. راجع دليل شراء العقارات.
لا تستثمر أبداً بناءً على نصيحة من وسائل التواصل الاجتماعي، وتحقق من أي شركة لدى الجهة التنظيمية (هيئة الأوراق المالية والسلع، أو DFSA في DIFC، أو FSRA في ADGM). ولا يستطيع دليلنا تقديم نصائح استثمارية شخصية.
الأسئلة الشائعة
هل أدفع ضريبة دخل في الإمارات؟
لا، لا توجد ضريبة دخل شخصي على الرواتب. وقد تظل مدينًا بضريبة في بلدك، بحسب قواعده.
هل أستطيع فتح حساب بنكي قبل وصولي؟
تقدم بعض البنوك حسابات لغير المقيمين أو تتيح لك بدء الطلب عبر الإنترنت، لكن معظمها يشترط هوية إماراتية وتأشيرة إقامة لإتمامه. ويفتح كثيرون حساباً في أسابيعهم الأولى.
كيف أحسّن تقييمي الائتماني؟
سدد الفواتير في موعدها، وأبقِ أرصدة البطاقات منخفضة، وتجنب كثرة الطلبات، وراجع تقرير AECB للتحقق من الأخطاء.
كم تبلغ ضريبة القيمة المضافة، وهل الإيجار خاضع للضريبة؟
ضريبة القيمة المضافة 5 في المئة على معظم السلع والخدمات. والإيجار السكني معفى منها، لكن مستأجري دبي يدفعون رسم بلدية منفصلاً بنسبة 5 في المئة.
هل أحصل على معاش كوافد؟
لا. يحصل المقيمون الوافدون على مكافأة نهاية الخدمة بدلاً من ذلك، بينما يشمل مواطنو دول مجلس التعاون الخليجي المعاشات التي تديرها الهيئة.
مزيد من الأسئلة
هل توجد ضريبة دخل في الإمارات؟
لا توجد ضريبة دخل شخصية على الرواتب. هناك ضريبة قيمة مضافة بنسبة 5% على معظم السلع والخدمات، وضريبة شركات بنسبة 9% على أرباح الأعمال التي تتجاوز AED 375,000، وضريبة انتقائية على التبغ والمشروبات المحلاة، ورسوم سكن بلدية على الإيجار (5% في دبي).
دليل الإمارات مرشد إرشادي وليس استشارة قانونية أو مالية أو استشارة في شؤون الهجرة. الأنظمة تتغير، فتأكد من الجهة المذكورة قبل اتخاذ أي إجراء. هل لاحظت خطأً؟ أخبرنا.